


Comentário de Açúcar: Por Marcelo Di Bonifacio Filho
IA Copilot
Para quem não percebeu, o açúcar está parado desde o início de outubro.
O açúcar NY#11 respeitou o “sobe/desce” observado nas últimas quatro semanas, pelo menos para os preços em Reais. Na minha opinião, pode até parecer coincidência, mas desde o dia 02 de outubro, quando o H27 se consolidou acima de R$ 2.300/ton (considerando o câmbio spot e prêmio de polarização), os preços se firmaram fielmente no intervalo de R$ 2.300-2.400/ton, com exceção de quatro pregões, de um total de 26 no período.
Na sexta-feira (06), o contrato de março/27 observou relevante queda intradiária de 32 pontos, encerrando a semana em US¢ 18,24/lb, 5,8% abaixo da sexta passada (os preços em Reais serão retomados posteriormente).
Faz sentido culpar o cenário macro
O desempenho do #11 segue na esteira do par real/dólar, que na semana subiu 6 centavos (+1,2%), se acomodando em R$ 5,50. No Panorama Semanal de Câmbio de 06/11, o analista Leonel Mattos da nossa equipe de Inteligência de Mercado pontua: “Na semana, o real seguiu pressionado pela indefinição sobre a política econômica do quarto mandato de Lula, com especulações de interferência na taxa básica de juros (Selic) elevando a percepção de risco dos ativos nacionais.”.
Mesmo com a manutenção da Selic em 13,75% na decisão de quarta-feira (04), interrompendo o ciclo de cortes que teve início em fevereiro, o Banco Central não foi capaz de trazer forças de correção ao dólar. No geral, os mercados esperam maiores sinalizações do governo quanto ao comprometimento com o equilíbrio fiscal.
Ainda no cenário macro, o petróleo Brent derreteu na última semana. Após tocar níveis acima de US$ 110/barril no final de outubro, o óleo bruto chegou a testar os US$ 94/barril na quarta-feira (04), repercutindo as “midterms” nos Estados Unidos. Nada mais justo de eu novamente citar meus colegas; na matéria especial, divulgada pelo nosso time de Energia, “Especial | Midterms e impactos ao petróleo” de 05/11:
As influências do petróleo no açúcar são comumente associadas ao etanol, afinal (no caso dessa semana) um Brent em queda gera recuo dos preços da gasolina importada no Brasil e, logo, limita os preços do hidratado – desestimulando a produção de etanol e aumentando as expectativas de oferta de açúcar. Esse é o “bê-á-bá” do mercado e, de fato, a defasagem de preço entre a gasolina importada e o preço da Petrobras, que havia batido R$ 1,45/L em 30 de outubro (quando o Brent fechou em US$ 113/barril, para o contrato de janeiro/27) recuou para R$ 0,89/L nesta sexta (06/11), com o Brent a US$ 98/barril.
Contudo, acredito que neste momento a relação petróleo e açúcar tende a ser mais especulativa, e menos sobre as relações produtivas. Na quarta-feira (04) e na quinta (05), o SBH7 operou muito próximo dos US¢ 18,50/lb (no semanal passado, eu havia trazido o potencial de os preços testarem esse patamar), que estaria mais em linha com as altas do dólar.
No final da semana, dada a continuidade do pessimismo com a moeda brasileira e por conta de um Brent mais fraco, acredito que houve uma motivação adicional colocada aos agentes especulativos em NY em aprofundar a desvalorização no #11. No final das contas, acho que faz um certo sentido culparmos o cenário macro.
Sobe/desce dos preços em reais: para quem não percebeu, o açúcar está parado desde o início de outubro.
Finalmente sobre os preços em Reais, acredito que eles têm contado uma história interessante. Em relatórios passados, comentei como o açúcar alternou semanas de queda ou alta de valores muito parecidos, perto de R$ 100/ton, de forma cabalística. Sendo o mais claro possível (mesmo que informal): na sexta (16/10) o SBH7 subiu R$ 100/ton; depois caiu R$ 100/ton (em 23/10); depois subiu R$ 100/ton (30/10); e agora (06/11) caiu R$ 100/ton – claro, estou arredondando os números (veja o gráfico abaixo), mas evidenciando essa oscilação nos R$ 2.300-2.400/ton.
Com o encerramento desta primeira semana de novembro, o açúcar em Reais registra o menor valor desde 1º de outubro. Para quem não percebeu, o açúcar está parado desde o início de outubro.
Variação semanal do SBH7 e fechamento da sexta-feira (R$/ton*)
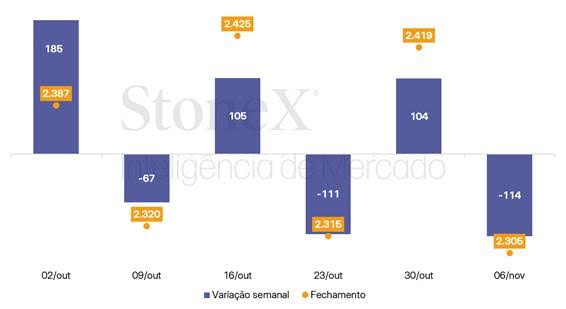
Fontes: ICE, Banco Central do Brasil. Elaboração: StoneX. *Considerando prêmio de polarização, câmbio spot.
Esse range do SBH7 tem liderado a curva futura do açúcar, invertida no momento dada a maior percepção de curto prazo apertado, vide expectativa de primeiro trimestre do ano que vem deficitário no trade flow, mas de oferta em crescimento pelo Brasil no segundo semestre de 2027.
Os preços do contrato de julho/27 em Reais (considerando a taxa de câmbio spot) naturalmente têm demonstrado o mesmo comportamento, mas com uma média de cerca de R$ 150/ton abaixo do H7 desde início de outubro; ou seja, a primeira tela oscilando entre R$ 2.300-2.400/ton tem significado uma remuneração de R$ 2.150-2.250/ton (ou uma média de R$ 2.200/ton) para o contrato mais importante no hedge da temporada 2027/28 (abr-mar) do Centro-Sul do Brasil.
Movimentação das telas de março/27 (SBH7) e de julho/27 (SBN7) entre 1º de outubro e 6 de novembro de 2026 (R$/ton*)
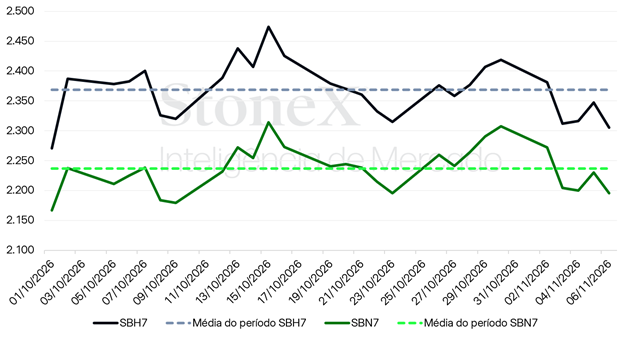
Fontes: ICE, Banco Central do Brasil. Elaboração: StoneX. *Considerando prêmio de polarização, câmbio spot.
A meu ver, esse patamar tem se mostrando bastante atrativo para a operação de proteção das usinas brasileiras; com a percepção de produção robusta na próxima safra (possivelmente até recorde) e sob os fundamentos atuais vejo ainda pouco motivo para preços em Reais crescerem além dos R$ 2.400-2.500/ton (base spot); contudo, como o Brasil será ainda mais necessário nos fluxos comerciais em 2027, os preços precisam garantir uma margem relevante para as usinas brasileiras.
Em abril de 2026, nós havíamos calculado o custo de produção médio no Centro-Sul (base FOB) na casa de R$ 1.900/ton (sem custo financeiro); considerando que a próxima safra contará com preço do ATR mais alto, diesel mais caro e fertilizante mais caro, é possível que esse custo suba, embora possa ser compensado por uma produtividade mais alta – eu calculo, de forma preliminar, que o custo FOB médio subirá R$ 100/ton, para uma base de R$ 2.000/ton em 27/28 (abr-mar).
Reforçando, os valores atuais têm garantido a margem, na média, para atrair o hedge e ampliar as exportações brasileiras em 2027.
Demanda tem uma (boa) parcela de culpa no cartório
No geral, a metáfora do “açúcar parado desde outubro” evidencia que, no fundo, os fundamentos endógenos do mercado permanecem os mesmos desde então. Centro-Sul chuvoso atrasa o planejamento das usinas e deve empurrar volume de cana bisada para o ano que vem em mais de 30 milhões de t; Índia, mesmo com safra adiantada, deve contar com quebra importante em 26/27; Tailândia e União Europeia terão também quebras de safra e diminuirão o excedente exportável em 2027; e, por fim, a demanda por importações segue patinando.
A hipótese de demanda enfraquecida no curto prazo tem sido bastante guiada pelo ponto de vista do mercado chinês. Primeiramente, a China vem de uma safra 2025/26 (out-set) com mais de 13,2 milhões de t de açúcar produzido, o terceiro maior volume de sua história. Em maio, somando a oferta doméstica com as importações, o país já atendia o consumo da temporada – quando ainda restavam quatro meses para seu final.
Em segundo lugar, a alta de preços do NY#11 passaram a desestimular a compra da commodity pelos chineses fora da cota de importação, já diminuindo o volume importado em setembro, que foi o menor em oito anos para o mês. Além disso, segundo os dados da balança comercial brasileira, o Brasil exportou apenas 35 mil toneladas de açúcar bruto para a China em outubro (mês que deve marcar o pico de embarques no ano junto com novembro).
Esse é o sinal de que a demanda chinesa não deve voltar nos preços atuais, contando com o elevado acúmulo de estoques nos meses passados e com a perspectiva de uma safra 2026/27 (out-set) parecida ou até melhor que a anterior.
Ainda nos dados divulgados pelo MDIC, estamos observando um comportamento interessante em 2026. Grandes players como China e Indonésia foram os que mais diminuíram as compras do açúcar bruto brasileiro em 2026 - juntos, importaram 3 milhões de toneladas a menos do produto do Brasil entre janeiro e outubro. Claro, temos uma queda de 3,7 milhões de t de exportações totais pelo país em 2026 vs. 2025, mas a China tem tido demanda menor (como comentado) e a Indonésia vem diminuindo ano após ano sua cota de importação de açúcar – em 2026 observa um fluxo maior de compras da Tailândia, que teve uma ótima safra 2025/26.
Outros países que diminuíram o share nos destinos do açúcar brasileiro foram os Emirados Árabes Unidos (por conta dos bloqueios no Estreito de Hormuz), a Malásia (que ampliou em mais de 400 mil t as compras via Tailândia) e o Egito, que viu recorde de oferta doméstica este ano.
Por outro lado, outras regiões do Oriente Médio aumentaram de forma significativa a importação de açúcar brasileiro, como a Arábia Saudita, a Jordânia, o Omã, o Iêmen e o Líbano – somando os cinco, aumentaram 1,7 milhão de t em 2026 (jan-out). Isso mostra que, apesar da perda de competitividade em algumas regiões, o Brasil conseguiu diversificar os destinos.
Mais importante, e que defende minha opinião de demanda enfraquecida, é que, até setembro, as importações globais de açúcar bruto caíram mais do que a queda produtiva no Brasil, mesmo em um ano de aumento robusto (de pelo menos 2,0 milhões de t) no excedente exportável tailandês. Entre janeiro e setembro, as importações nos 35 maiores compradores de açúcar no mundo recuaram 3,7 milhões de toneladas no comparativo com o ano passado – versus uma queda de exportação de 2,8 MMt no Brasil, no mesmo período.
Mais impressionante ainda, são os dados da alfândega da Tailândia, que mostram que o país manteve praticamente estável a exportação de açúcar em 2025/26 (out-set) no comparativo com 24/25, com aumento leve de 100 mil t para o açúcar bruto, mesmo com crescimento de produção robusto.
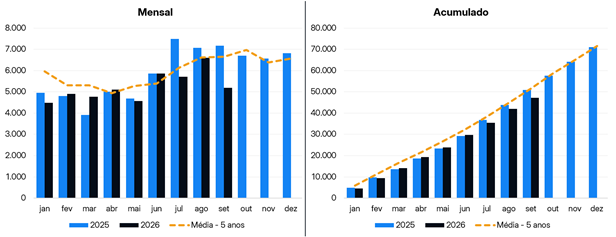
* Considerando os 35 maiores importadores. Fonte: Global Trade Tracker (GTT). Elaboração: StoneX.
Em síntese, a situação de demanda cabe na sentença: o superávit no saldo global em 2025/26 (out-set) foi capaz de manter as importações enfraquecidas, e o físico ainda não reagiu às preocupações do lado da oferta, que devem pesar sobre os fluxos comerciais apenas no primeiro semestre de 2027.
Apesar de o mundo ficar mais dependente da produção brasileira no ano que vem, pagando um preço mais alto para garantir essa disponibilidade, os fundamentos de demanda e a perspectiva de ampla oferta pelo Brasil justificam que esse maior preço tem limites – por hora, na minha visão, no range de R$ 2.400-R$ 2.500 base SBH7.
(Assessoria de Comunicação, 9/11/26)